Cette envolée des rendements obligataires, alimentée par la flambée des cours pétroliers et l’alourdissement de la dette fédérale, secoue les marchés mondiaux et renchérit le coût du crédit.
La tension sur les marchés obligataires internationaux franchit un nouveau cap. L’échéance à trente ans s’est pour sa part hissée jusqu’à 5,34 %, au plus haut depuis 2007, selon les données financières publiées à Washington. Cette surchauffe ne se limite pas à l’économie américaine : elle gagne l’ensemble des places occidentales, rappelant les pires heures de la crise financière.
La flambée des cours du pétrole et le verrouillage du détroit d’Ormuz
Le premier moteur de cette agitation financière réside dans la flambée des prix de l’énergie. La guerre au Moyen-Orient et la rupture du dialogue entre Washington et l’Iran font redouter des perturbations durables sur les exportations d’hydrocarbures. Le baril de pétrole Brent a ainsi évolué autour de 109 dollars, soutenu par la fermeture temporaire d’un oléoduc essentiel en Arabie saoudite à la suite de frappes, ainsi que par le report d’une réunion stratégique concernant le détroit d’Ormuz.
Face à cette menace énergétique, les pressions sur les prix s’accélèrent. L’indice des prix à la production aux États-Unis a nettement progressé à 5,4 % sur un an, surpassant les chiffres du mois précédent. Pour les investisseurs, ce choc inflationniste persistant érode la valeur réelle du capital prêté. En réaction, les prêteurs exigent des rendements nettement plus élevés pour compenser le risque, provoquant une onde de choc sur les obligations souveraines du monde entier. Au Royaume-Uni, le rendement à dix ans a atteint son plus haut niveau depuis 2007 à 5,34 %, tandis que l’échéance à trente ans a touché un sommet inédit depuis 1998 à 5,92 %, d’après les relevés de la presse économique.
L’endettement abyssal de l’État fédéral et les limites des rachats du Trésor
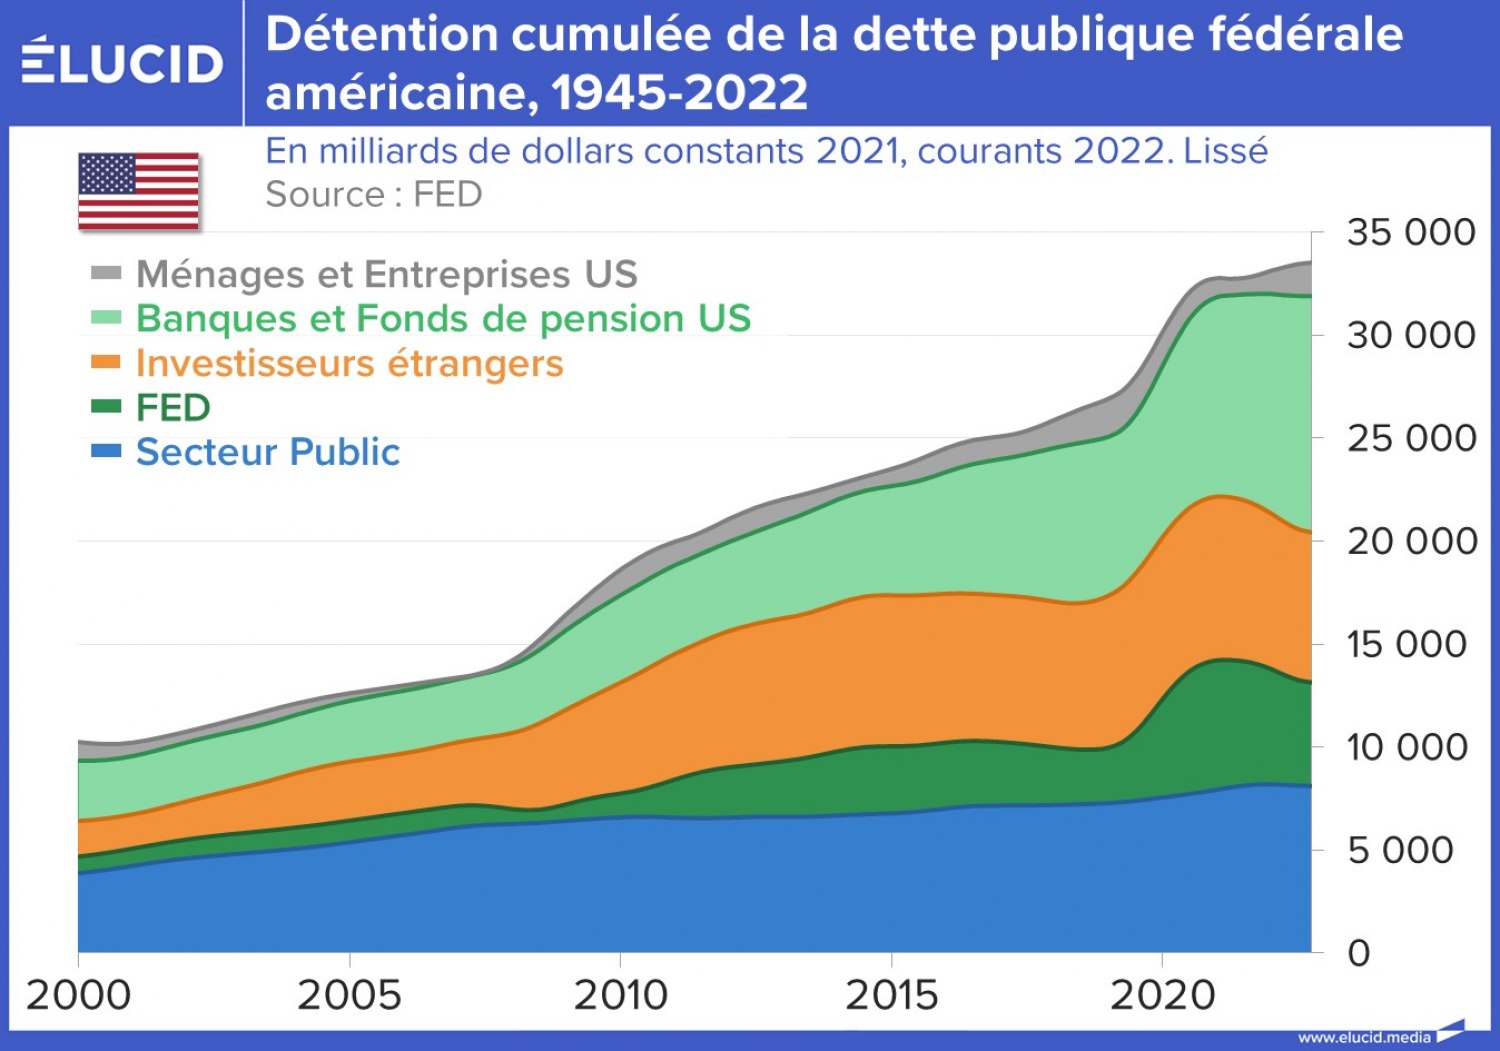
Au-delà du facteur énergétique, la structure même de la dette souveraine pèse lourdement sur les taux. L’endettement total de l’État fédéral dépasse désormais la barre des 40 000 milliards de dollars, tandis que le déficit américain est estimé à environ 2 000 milliards de dollars pour la seule année 2026 par le Bureau du Congrès pour le budget.
Tentant de juguler cette escalade, le ministère américain des Finances a mis en place un programme de rachat d’obligations à long terme atteignant jusqu’à six milliards de dollars, triplant les volumes habituels de ces interventions, avec de nouvelles opérations programmées jusqu’au mois de novembre. Toutefois, les marchés ont jugé ces mesures insuffisantes. L’opération a été qualifiée de simple goutte d’eau dans un océan
de dette par Stephen Innes, analyste chez SPI Asset Management, reflétant le scepticisme généralisé des investisseurs face à l’ampleur des déséquilibres budgétaires.
La concurrence des investissements dans l’intelligence artificielle
À cette dette publique record s’ajoute une tension inédite sur les marchés de capitaux : les besoins colossaux de financement des géants de la technologie. Les dépenses massives consacrées aux infrastructures de centres de données et aux solutions d’intelligence artificielle obligent les grands groupes technologiques à émettre des obligations en quantité industrielle.
Ces émissions privées viennent directement concurrencer les emprunts souverains traditionnels sur les marchés financiers. Conjugués aux politiques monétaires que la Réserve fédérale américaine et la Banque centrale européenne doivent ajuster pour endiguer l’inflation, ces flux de financement assèchent les liquidités et durcissent les conditions d’emprunt pour l’ensemble de l’économie réelle.
Répercussions sur les crédits immobiliers en Europe et aux États-Unis
L’envolée des obligations souveraines ne se cantonne pas aux salles de marché. Elle se transmet directement aux particuliers et aux entreprises. En France, le rendement de l’obligation assimilable du Trésor à dix ans s’est maintenu durablement au-dessus de 4 %, un seuil qui n’avait plus été atteint depuis la crise financière de 2008. Cette hausse se répercute mécaniquement sur les barèmes bancaires, le taux moyen des nouveaux crédits immobiliers poursuivant sa remontée progressive, d’après les chiffres communiqués par la Banque de France.

Les marchés boursiers ressentent également la secousse. Les investisseurs, attirés par les rendements plus rémunérateurs des obligations d’État, délaissent partiellement les actions. À Wall Street comme sur les places boursières européennes, les indices ont enregistré des séances de repli, tandis que les banques centrales s’apprêtent à arbitrer leurs prochaines décisions de politique monétaire au milieu de cette incertitude globale.